全面解析不動產管理中的資產證券化 投資及資產管理的新視角
引言
在當今復雜多變的金融市場中,不動產管理已不再局限于傳統的購買、持有和租賃模式。資產證券化作為一種創新的金融工具,正在深刻改變不動產領域的投資與資產管理格局。本文將全面解析不動產管理中的資產證券化,探討其基本概念、運作機制、投資優勢以及資產管理策略。
一、資產證券化概述
資產證券化是指將缺乏流動性但具有可預期現金流的資產,通過結構化重組,轉化為可以在金融市場上出售和流通的證券的過程。在不動產領域,常見的證券化資產包括商業地產抵押貸款、租金收入、物業費收入等。通過證券化,不動產所有者可以盤活存量資產,拓寬融資渠道,投資者則獲得多樣化的投資選擇。
二、不動產資產證券化的主要類型
- 商業地產抵押貸款支持證券(CMBS):以商業地產抵押貸款為基礎資產,通過特殊目的載體(SPV)發行證券。
- 房地產投資信托基金(REITs):通過發行收益憑證匯集資金,投資于不動產,并將大部分收益分配給投資者。
- 資產支持證券(ABS):以租金、物業費、應收賬款等未來現金流為基礎資產發行證券。
三、資產證券化的運作機制
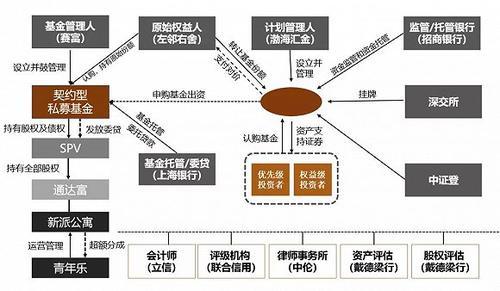
不動產資產證券化的核心在于“真實出售”和“破產隔離”。原始權益人將資產出售給SPV,SPV以此發行證券,投資者購買證券并獲得本息收益。信用增級措施(如優先/次級結構、超額抵押、擔保)可提升證券信用等級,降低融資成本。
四、投資不動產資產證券化的優勢與風險
優勢:
- 流動性提升:證券可在二級市場交易,解決了不動產流動性差的問題。
- 投資門檻降低:中小投資者可參與大型不動產項目。
- 風險分散:通過投資不同證券化產品,分散單一資產風險。
- 收益穩定:基礎資產現金流通常較為穩定,適合長期投資。
風險:
- 信用風險:基礎資產違約可能導致證券本息損失。
- 市場風險:利率、經濟周期等因素影響證券價格。
- 流動性風險:部分證券化產品二級市場不活躍,變現困難。
- 操作風險:SPV管理、現金流歸集等環節可能存在操作失誤。
五、資產管理策略
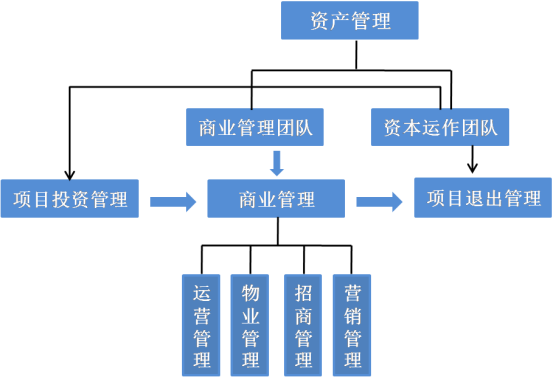
在不動產資產證券化中,資產管理至關重要。投資者和資產管理人需關注:
- 基礎資產篩選:選擇現金流穩定、分散度高的資產組合。
- 主動管理:通過物業改造、租戶優化提升資產價值。
- 現金流監控:確保租金等收入及時歸集,防范違約風險。
- 風險對沖:利用利率互換、信用違約互換等工具管理風險。
- 退出策略:根據市場情況,通過證券出售或資產處置實現收益。
六、案例分析
以某商業地產CMBS為例,原始權益人將購物中心抵押貸款證券化,發行優先級和次級證券。優先級證券獲得AAA評級,吸引保險資金;次級證券由原始權益人持有,承擔較高風險。通過證券化,原始權益人提前回籠資金,投資者獲得穩定收益。
七、未來展望
隨著金融科技的發展,區塊鏈等技術有望提升資產證券化的透明度和效率。綠色不動產證券化也成為新趨勢,支持可持續發展。監管政策的完善將進一步推動市場健康發展。
不動產管理中的資產證券化為投資者提供了新的投資渠道,為資產管理人帶來了新的挑戰和機遇。理解其運作機制、評估風險收益、采取有效的資產管理策略,是參與這一領域的關鍵。資產證券化將繼續深化不動產與金融的融合,推動行業創新與發展。
如若轉載,請注明出處:http://m.5save.cn/product/46.html
更新時間:2026-10-01 20:59:01