不良資產(chǎn)管理行業(yè) 黃金時(shí)代下的投資機(jī)遇與資產(chǎn)管理新范式
隨著中國(guó)經(jīng)濟(jì)結(jié)構(gòu)調(diào)整深化、部分行業(yè)信用風(fēng)險(xiǎn)釋放以及全球宏觀經(jīng)濟(jì)波動(dòng)加劇,不良資產(chǎn)市場(chǎng)規(guī)模持續(xù)攀升。與此政策層面不斷拓寬試點(diǎn)范圍、引入外資機(jī)構(gòu)、鼓勵(lì)市場(chǎng)化處置,一個(gè)屬于不良資產(chǎn)管理行業(yè)的“黃金時(shí)代”正悄然開(kāi)啟。對(duì)于投資者和資產(chǎn)管理機(jī)構(gòu)而言,這既是挑戰(zhàn),更是歷史性的機(jī)遇。
一、黃金時(shí)代的三大驅(qū)動(dòng)力
- 供給端:不良資產(chǎn)規(guī)模持續(xù)擴(kuò)容。 受房地產(chǎn)調(diào)控、地方債務(wù)化解、出口承壓等多重因素影響,商業(yè)銀行不良貸款余額與關(guān)注類貸款占比有所上升;非銀金融機(jī)構(gòu)、企業(yè)應(yīng)收賬款乃至個(gè)人不良貸款也加速暴露,為市場(chǎng)提供了海量標(biāo)的。
- 政策端:市場(chǎng)化、法治化、多元化。 不良貸款轉(zhuǎn)讓試點(diǎn)擴(kuò)圍至更多機(jī)構(gòu)與地區(qū),個(gè)人不良貸款批量轉(zhuǎn)讓破冰,外資AMC(金融資產(chǎn)管理公司)加速入場(chǎng),跨境轉(zhuǎn)讓、資產(chǎn)證券化等渠道不斷暢通,行業(yè)生態(tài)從“四大AMC主導(dǎo)”轉(zhuǎn)向“全國(guó)性+地方性+外資+民營(yíng)”的多層次格局。
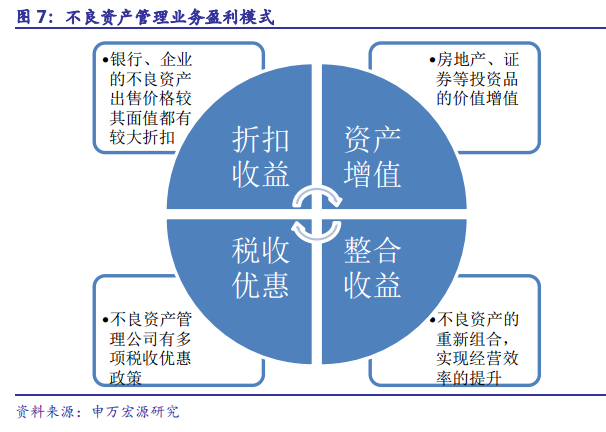
- 需求端:困境資產(chǎn)的價(jià)值重估。 在經(jīng)濟(jì)周期底部,大量資產(chǎn)被錯(cuò)誤定價(jià),具備專業(yè)盡調(diào)、重組運(yùn)營(yíng)能力的機(jī)構(gòu)可以通過(guò)債務(wù)重組、資產(chǎn)整合、追加投資等方式挖掘被低估的“錯(cuò)位資產(chǎn)”,實(shí)現(xiàn)逆周期超額收益。
二、投資視角:如何挖掘不良資產(chǎn)中的“黃金”
對(duì)投資者而言,不良資產(chǎn)并非天然高收益,其回報(bào)取決于三個(gè)核心能力:
- 定價(jià)能力:基于現(xiàn)金流、抵押物、法律瑕疵、處置周期等因素建立精細(xì)化估值模型,避免“撿煙蒂”式盲目收購(gòu)。
- 處置能力:靈活運(yùn)用訴訟清收、重組盤(pán)活、債轉(zhuǎn)股、資產(chǎn)證券化、破產(chǎn)重整等工具,縮短回收周期。
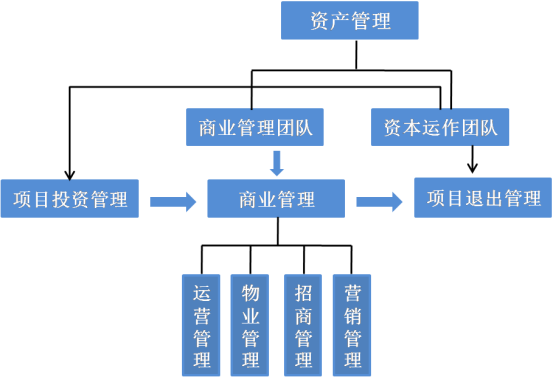
- 運(yùn)營(yíng)能力:對(duì)實(shí)物資產(chǎn)(如商業(yè)地產(chǎn)、工業(yè)廠房)或股權(quán)資產(chǎn)進(jìn)行實(shí)質(zhì)性改造與運(yùn)營(yíng)提升,從“處置”轉(zhuǎn)向“經(jīng)營(yíng)”,獲取增值收益。
在具體策略上,可關(guān)注三類機(jī)會(huì):一是銀行個(gè)貸不良批量轉(zhuǎn)讓中的高折價(jià)資產(chǎn)(需具備批量訴訟與數(shù)據(jù)化催收能力);二是困境房地產(chǎn)項(xiàng)目的“共益?zhèn)?代建”模式;三是因流動(dòng)性危機(jī)而出現(xiàn)的優(yōu)質(zhì)企業(yè)股權(quán)或核心資產(chǎn)。
三、資產(chǎn)管理新范式:從清收隊(duì)到價(jià)值創(chuàng)造者
傳統(tǒng)的“打折、打包、打官司”模式已難以適應(yīng)新周期。領(lǐng)先的資產(chǎn)管理機(jī)構(gòu)正在向“綜合服務(wù)商”轉(zhuǎn)型:
- 投行化手段:運(yùn)用并購(gòu)重組、夾層融資、共益?zhèn)顿Y等方式,為困境企業(yè)注入流動(dòng)性并修復(fù)資產(chǎn)負(fù)債表。
- 科技賦能:大數(shù)據(jù)估值、區(qū)塊鏈存證、智能催收系統(tǒng)可大幅降低信息不對(duì)稱與處置成本。
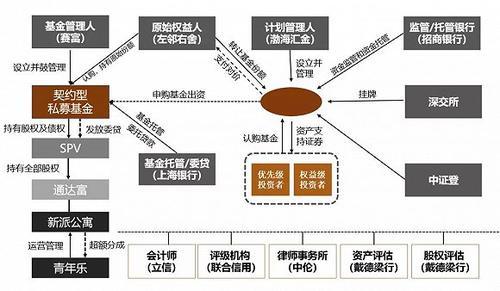
- 生態(tài)化運(yùn)作:聯(lián)合產(chǎn)業(yè)資本、AMC、服務(wù)商、律所等組建處置聯(lián)盟,實(shí)現(xiàn)信息共享與專業(yè)分工。
以某地方AMC為例,其針對(duì)某爛尾商業(yè)綜合體,先通過(guò)共益?zhèn)①Y復(fù)工,再引入頭部商業(yè)運(yùn)營(yíng)方盤(pán)活,最終以資產(chǎn)證券化退出,將原先回收率不足30%的資產(chǎn)提升至80%以上。
四、風(fēng)險(xiǎn)提示與應(yīng)對(duì)之道
黃金時(shí)代并非遍地黃金,潛伏的風(fēng)險(xiǎn)同樣不容忽視:一是資產(chǎn)價(jià)格下跌超預(yù)期;二是司法處置周期拉長(zhǎng);三是聚集性風(fēng)險(xiǎn)(如單一區(qū)域或行業(yè));四是退出渠道受限。投資者應(yīng)保持杠桿克制、分散配置,優(yōu)先與具備處置經(jīng)驗(yàn)GP(普通合伙人)合作,并建立投后主動(dòng)管理能力。
不良資產(chǎn)管理行業(yè)的黃金時(shí)代,本質(zhì)上是經(jīng)濟(jì)轉(zhuǎn)型期資源再配置的時(shí)代紅利。對(duì)于有準(zhǔn)備的投資者和資管機(jī)構(gòu),這既是低價(jià)獲取資產(chǎn)的窗口期,也是重塑行業(yè)價(jià)值鏈的戰(zhàn)略機(jī)遇期。只有從“炒作不良”轉(zhuǎn)向“經(jīng)營(yíng)不良”,從財(cái)務(wù)投資人升級(jí)為產(chǎn)業(yè)整合者,才能真正收獲這份逆周期的慷慨饋贈(zèng)。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.5save.cn/product/51.html
更新時(shí)間:2026-10-01 01:40:47